2026年11月20日 星期五
首    页 期刊介绍 投稿指南 栏目设置 往期目录 推荐文章 版权声明 联系我们
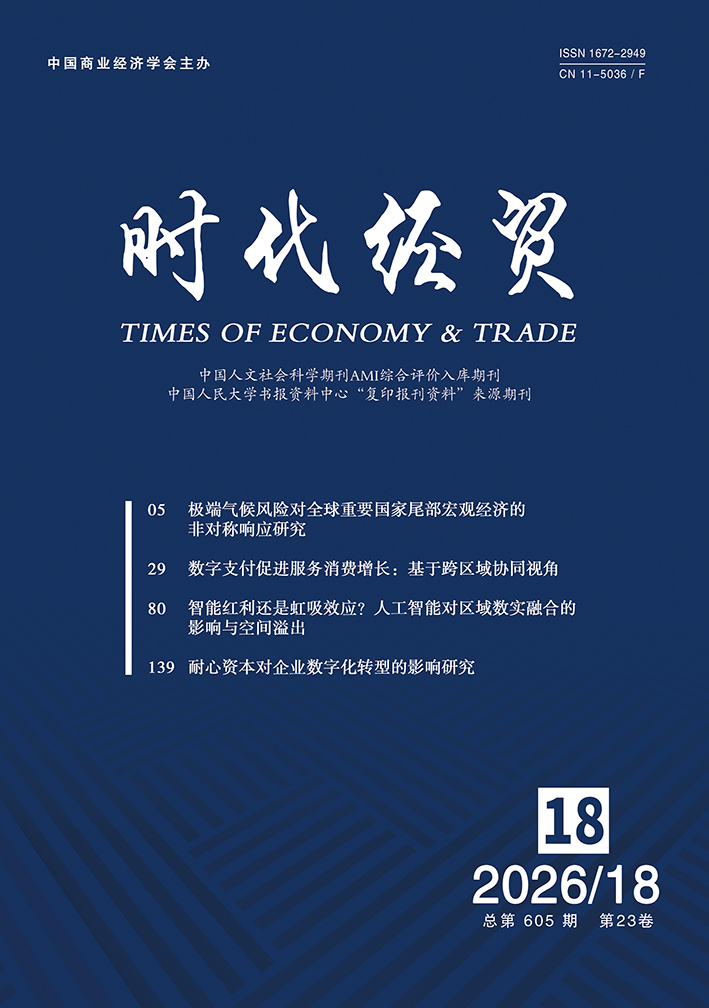
18
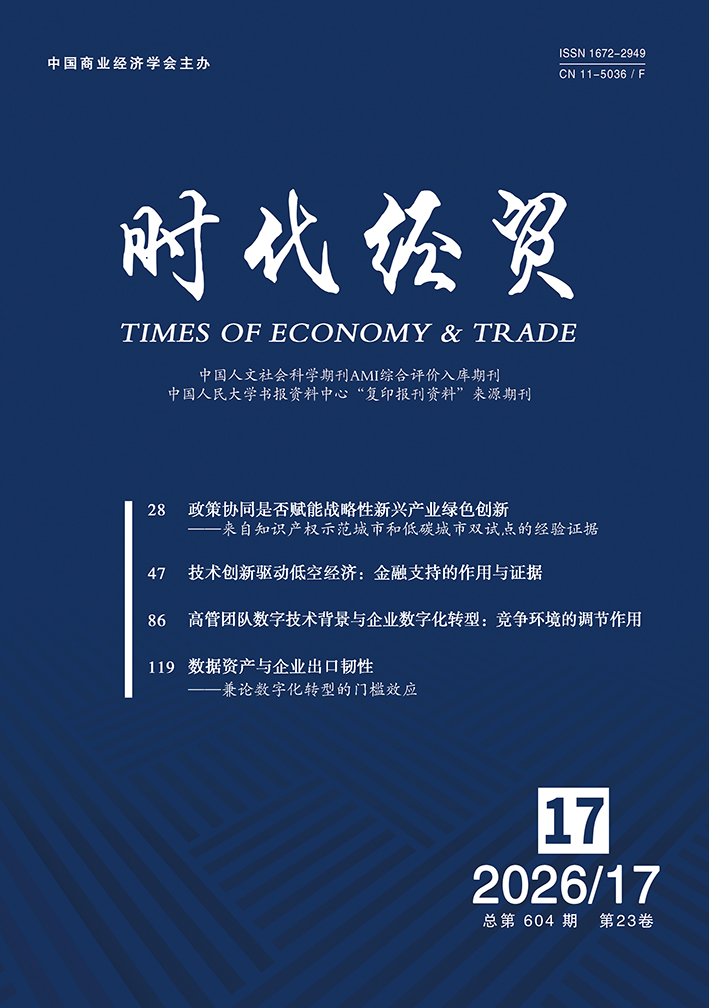
17
 

时代经贸》杂志创刊于 2003 年,主管单位为中国商业联合会,主办单位为中国商业经济学会,出版单位为《时代经贸》杂志社(北京)有限公司。 国内统一连续出版物号:CN 11-5036/F,国际标准连续出版物号:ISSN 1672-2949。本刊为《国家哲学社会科学文献中心》、《中国知网(CNKI)系列数据库》、《中国学术期刊综合评价数据库》、《中国期刊全文数据库(CJFD)》、《维普中文科技期刊数据库》、《中文科技期刊数据库(全文版)》和《中国核心期刊(遴选)数据库》等平台全文收录期刊。

本刊鼓励理论和经验研究相结合的学术取向,倡导规范、严谨的研究方法,要求选题新颖、研究深入、资料详实、论证严密、行文规范,文章不得使用AI写作。

对拟刊用的稿件,本刊有权进行技术性加工和文字修改,如不同意,请投稿时注明。

作者向本刊投稿,即视同投稿论文许可给本刊复制权、发行权、翻译权及网络传播权。任何机构或个人未经本刊编辑部书面授权或同意,不得转载本刊文章。


    特此公告
 
 
往期目录 > 2026年 第18期
“双碳”目标下林业碳汇项目期权价值的驱动机理 ——基于CEV定价模型
作者:金凌辉
作者单位:南京林业大学经济管理学院
【摘  要】鉴于经典实物期权定价方法(Black-Scholes模型)存在将波动率设定为固定数值,且无法体现真实金融环境中“波动率微笑”现象等固有缺陷,本文将常弹性方差(CEV)定价模型纳入框架,以福建省永安市森林管理林业碳汇项目为研究对象进行实证分析。首先,为准确界定该项目的初始资产价格,本文运用修正后的Faustmann-Hartmann模型进行相关数值的设定。其次,通过构建CEV定价模型,发现资产价格与波动率之间存在反向联动关系。最后,进行多组数值模拟,对比研究各情况下的项目期权估值。研究结果显示:(1)CEV模型评估出的期权价值低于传统B-S模型,表明该模型能更谨慎地反映市场非对称波动风险,避免项目估值虚高;(2)敏感性分析发现:木材价格是提升项目价值的重要影响因素,而无风险利率和经营成本则对价值产生显著的负面抑制作用;(3)情景分析揭示的关键机制:在融资成本较高(高无风险利率) 的市场环境中,收益的高波动率所产生的期权溢价,反而成为维持项目整体价值的重要支撑。本文构建的评估框架弥补了传统模型固定波动率的缺陷,为投资者在复杂市场环境下的科学决策与风险管控提供了理论支撑。
【关键词】林业碳汇;实物期权;CEV模型;常弹性方差系数

【中图分类号】 F326.2    【文献标识码】 A         【文章编号】1672-2949(2026)18-0058-08

基金项目:国家级大学生创新训练项目“基于新型实物期权理论的林业碳汇项目价值评估研究”(项目编号:202510298034Z); 江苏省社科基金一般项目“双碳目标下苏北杨树产业碳汇价值实现机制及支持政策研究”(项目编号:22EYB010)
作者简介:金凌辉(2005-),女,汉族,江苏苏州人,南京林业大学经济管理学院本科在读,研究方向为资源经济。
文章著录格式:金凌辉. “双碳”目标下林业碳汇项目期权价值的驱动机理——基于CEV定价模型 [J]. 时代经贸,2026(18):058-065

阅读全文
 
版权所有 《时代经贸》杂志社(北京)有限公司    京ICP备2025128107号-1  京公网安备 11010702002195号
电话:010 — 88258155 或 010—88258128 E-mail: sdjmtg#163.com 或 sdjmtg#126.com(发送邮件时请将#改为@)